

Czy Polsce grozi wojna? Co polski biznes powinien zrobić już dziś i jakie nowe rynki otwiera epoka bezpieczeństwa
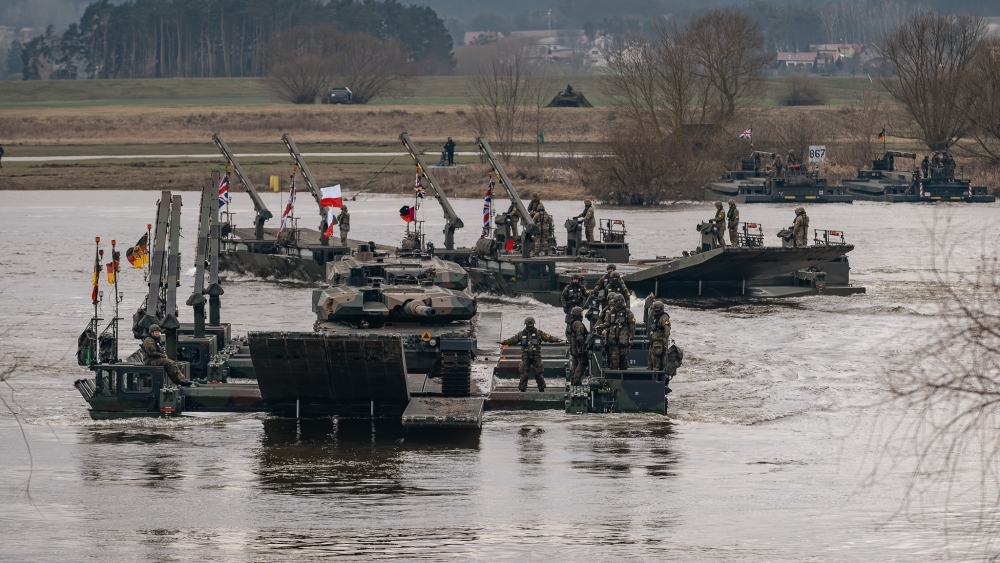
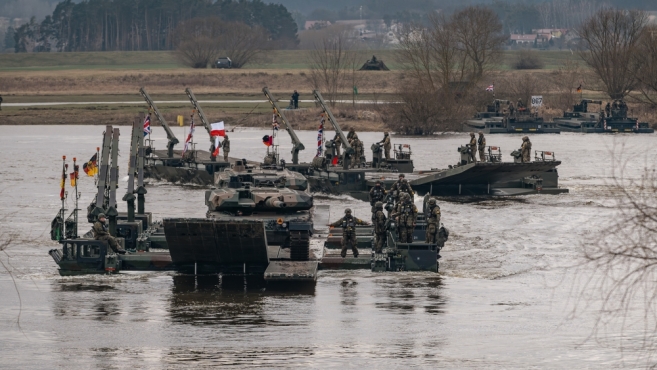 Ćwiczenia NATO pod kryptonimem STEADFAST DEFENDER-24 (STDE-24). Fot. Monika Dwulatek/WCEO
Jeszcze kilka lat temu przygotowanie firmy na scenariusz wojenny można było traktować jako ćwiczenie z kategorii „mało prawdopodobne, ale warto”. Dziś jest to element profesjonalnego zarządzania ryzykiem. Polska nie stoi obecnie przed scenariuszem nieuchronnego, bezpośredniego ataku Rosji, a pod koniec sierpnia 2026 r. przedstawiciel NATO mówił o braku bezpośredniego zagrożenia atakiem na Sojusz. Jednocześnie Rosja prowadzi coraz intensywniejszą działalność hybrydową, a wydarzenia ostatnich miesięcy pokazują, że wojna już dziś wpływa na środowisko, w którym działa polska gospodarka. To prowadzi do kluczowego pytania dla przedsiębiorców: nie „czy wojna wybuchnie”, lecz „jakiego rodzaju zakłócenia mogą wystąpić i czy moja firma potrafi działać, kiedy przestają obowiązywać dotychczasowe założenia”?
Kamil Broszko, „Magazyn Teraz Polska”
Polska nie jest dziś na progu wojny. Ale epoka pokoju, do której przywykliśmy, już się skończyła. Odpowiedź na pytanie, czy Polsce grozi wojna, wymaga odrzucenia dwóch skrajności. Pierwszą jest beztroska i przekonanie, że członkostwo Polski w NATO automatycznie eliminuje wszelkie zagrożenie. Drugą jest katastrofizm, zgodnie z którym pełnoskalowa wojna w Polsce jest nieuchronna i bliska.
Dostępne dane i oficjalne stanowiska nie uzasadniają dziś drugiego z tych wniosków. NATO utrzymuje, że jego odstraszanie i zdolności obronne są znacząco wzmacniane, a pod koniec sierpnia 2026 r. przedstawiciel Sojuszu oceniał, że nie ma obecnie bezpośredniego zagrożenia rosyjskim atakiem na NATO. Polski minister obrony wskazywał natomiast we wrześniu, że Warszawa nie obserwuje obecnie takiej koncentracji rosyjskich sił, jaka poprzedzała pełnoskalową inwazję na Ukrainę w 2022 r.
Nie oznacza to jednak powrotu do bezpieczeństwa rozumianego jako stan sprzed lutego 2022 r. NATO określa Rosję jako najpoważniejsze zagrożenie dla bezpieczeństwa euroatlantyckiego od dziesięcioleci i wskazuje równocześnie na narastającą częstotliwość naruszeń przestrzeni powietrznej, cyberataków i aktów sabotażu przeciw państwom wschodniej flanki. Polska wraz z innymi państwami regionu deklaruje, że Rosja i jej sojusznicy prowadzą skoordynowane kampanie hybrydowe oraz działania z obszaru manipulacji informacyjnej.
Dla biznesu oznacza to zmianę fundamentalną. Nie trzeba czekać na formalny stan wojny, aby przedsiębiorstwo zaczęło funkcjonować w środowisku wojennego ryzyka. We wrześniu 2026 r. Rządowe Centrum Bezpieczeństwa wysyłało alerty mieszkańcom województw lubelskiego i podkarpackiego w związku z rosyjskimi atakami powietrznymi na Ukrainę. 13 września rosyjski atak uderzył w rejon infrastruktury transportowej w pobliżu przejścia Yahodyn–Dorohusk, czasowo zakłócając funkcjonowanie przejścia po ukraińskiej stronie. Polska nie została zaatakowana, ale jej przedsiębiorstwa, transport i łańcuchy dostaw znajdują się dziś w bezpośrednim sąsiedztwie działań wojennych. To właśnie można nazwać nową normalnością ryzyka gospodarczego.
Wojna nie ma jednego oblicza
Dla przedsiębiorcy „wojna” nie powinna oznaczać wyłącznie czołgów przekraczających granicę. Znacznie wcześniej mogą wystąpić zdarzenia, które ekonomicznie mają część cech konfliktu zbrojnego.
Najbardziej realnym już dziś scenariuszem jest wojna hybrydowa. To kombinacja działań poniżej progu klasycznego konfliktu, obejmująca sabotaż, cyberataki, dezinformację, próby destabilizacji infrastruktury, zakłócanie GPS, presję migracyjną, prowokacje w przestrzeni powietrznej czy operacje przeciwko infrastrukturze krytycznej. Polskie władze otwarcie opisują część obecnych działań Rosji jako wojnę hybrydową, a NATO wskazuje na narastanie cyberataków, sabotażu i innych wrogich działań przeciw państwom Sojuszu.
Dla przedsiębiorcy oznacza to przede wszystkim ryzyko zakłócenia działalności, a niekoniecznie fizycznego zniszczenia przedsiębiorstwa.
Drugim wymiarem jest wojna cybernetyczna. Serwery mogą zostać wyłączone znacznie szybciej, niż fabryka zostanie fizycznie uszkodzona. ENISA w najnowszym Threat Landscape przeanalizowała 4875 incydentów z okresu od lipca 2024 do czerwca 2025 r. DDoS odpowiadał za 77 proc. raportowanych incydentów, ransomware pozostawał najbardziej dotkliwym zagrożeniem, a agencja wskazywała również na rosnące znaczenie ataków na zależności i łańcuchy dostaw. Dla zarządów najważniejszy jest wniosek, że atak nie musi przyjść bezpośrednio na przedsiębiorstwo. Może rozpocząć się u dostawcy, operatora IT, software house’u, partnera logistycznego albo dostawcy usług chmurowych.
Trzecim wymiarem jest sabotaż infrastruktury fizycznej. Kable telekomunikacyjne, energetyka, kolej, magazyny, terminale, porty, systemy sterowania i centra logistyczne mogą stać się celem działań destabilizacyjnych. NATO traktuje ochronę infrastruktury krytycznej i odporność cywilną jako istotny element bezpieczeństwa strategicznego. W nowej formule inwestycji państwa NATO mogą przeznaczać część zwiększonych wydatków obronnych na ochronę infrastruktury krytycznej, cyberbezpieczeństwo i odporność.
Czwartym scenariuszem jest konflikt ograniczony lub incydent militarny, który nie musi oznaczać wojny Polski z Rosją. Może chodzić o naruszenie przestrzeni powietrznej, incydent morski, oddziaływanie rakietowe albo zdarzenie wokół infrastruktury granicznej. Nawet krótkotrwały kryzys może spowodować zamknięcie przestrzeni powietrznej, ograniczenie transportu, przerwy w dostawach, wzrost kosztów ubezpieczeń czy gwałtowny wzrost zapotrzebowania na określone towary i usługi.
Najbardziej skrajnym scenariuszem jest pełnoskalowy konflikt NATO–Rosja. To dziś scenariusz o znacznie niższym prawdopodobieństwie niż działania hybrydowe, ale o ogromnym potencjalnym wpływie. W takim przypadku gospodarka funkcjonowałaby według zupełnie innych reguł, a priorytetem stałoby się zapewnienie działania państwa, infrastruktury krytycznej, energetyki, logistyki, ochrony zdrowia i dostaw podstawowych dóbr.
Dlatego przygotowanie firmy na wojnę nie powinno polegać na zgadywaniu, czy wojna wybuchnie. Powinno polegać na przygotowaniu organizacji do działania w kilku różnych stanach zakłócenia.
Polski biznes już odczuwa perspektywę wojenną
Wpływ wojny na biznes nie zaczyna się wraz z pierwszym bombardowaniem. Najczęściej zaczyna się dużo wcześniej poprzez koszt kapitału, energii, ubezpieczenia, transportu, zabezpieczeń, zapasów i finansowania.
Według badania EY z 2025 r. aż 68 proc. przedsiębiorców w Polsce uważało, że niestabilność geopolityczna wpłynie na bezpieczeństwo finansowe ich firm. OECD wskazywała natomiast, że wysoka niepewność, słabsze zaufanie biznesowe i wyższy koszt kapitału ograniczały prywatne inwestycje w Polsce.
Jednocześnie polska gospodarka nie znajduje się dziś w stanie kryzysu. Komisja Europejska prognozowała na 2026 r. wzrost polskiego PKB o 3,5 proc., wskazując m.in. na wysoką aktywność inwestycyjną finansowaną ze środków unijnych oraz rosnący udział krajowej produkcji w wydatkach obronnych.
Powstaje zatem paradoks. Ryzyko geopolityczne rośnie, ale jednocześnie rośnie potężny strumień pieniędzy przeznaczanych na bezpieczeństwo, infrastrukturę, obronność i odporność gospodarczą. To już zmienia strukturę polskiej gospodarki.
Obrona przestała być wyłącznie wydatkiem państwa. Staje się rynkiem
Według Międzynarodowego Funduszu Walutowego Polska zwiększyła wydatki obronne z 2,2 proc. PKB w 2021 r. do szacunkowo 4,5 proc. PKB w 2025 r., co oznaczało najwyższy poziom w NATO. Wydatki na sprzęt wzrosły z 0,7 proc. do 2,4 proc. PKB.
Co ważne, IMF wskazuje równocześnie na problem i ogromną szansę. Znacząca część zakupów obronnych była dotychczas realizowana za granicą, ponieważ krajowe zdolności produkcyjne były niewystarczające. To właśnie tutaj pojawia się przestrzeń dla polskiego biznesu.
Polska otrzyma z instrumentu SAFE około 43,7 mld euro, najwięcej spośród państw Unii Europejskiej. Według polskiego rządu 89 proc. tych środków ma trafić do polskiego przemysłu i gospodarki. Program obejmuje m.in. artylerię, obronę powietrzną i przeciwrakietową, systemy bezzałogowe i antydronowe, infrastrukturę oraz systemy wsparcia.
Nie oznacza to, że każda firma powinna wejść do zbrojeniówki. Oznacza natomiast, że powstaje ogromny rynek technologii podwójnego zastosowania, komponentów, automatyki, elektroniki, materiałów, cyberbezpieczeństwa, telekomunikacji, logistyki, utrzymania infrastruktury, energetyki i usług inżynieryjnych.
Nowe rynki: nie tylko wojna, ale gospodarka bezpieczeństwa
Najciekawszym zjawiskiem gospodarczym może być powstanie tego, co można nazwać gospodarką bezpieczeństwa. Jej odbiorcą nie jest wyłącznie wojsko. To również energetyka i magazynowanie energii, cyberbezpieczeństwo, centra danych i łączność, systemy antydronowe i sensory, transport i logistyka, kolej i infrastruktura drogowa, budownictwo odporne na zakłócenia, medycyna ratunkowa i farmacja, gospodarka wodna, żywność i bezpieczeństwo dostaw, technologie kosmiczne i satelitarne, automatyka przemysłowa, drony i robotyka oraz rozwiązania dla ochrony ludności i obrony cywilnej.
NATO w swojej polityce przemysłowej szczególnie wskazuje na potrzebę rozwoju zdolności produkcyjnych, technologii, przestrzeni kosmicznej, cyberbezpieczeństwa i szybszego wdrażania nowych rozwiązań. Unia Europejska poprzez SAFE buduje natomiast instrumenty, które mają zwiększać europejskie zdolności produkcyjne i wspólne zakupy. Jednocześnie co najmniej 65 proc. kosztów komponentów finansowanych w tym mechanizmie ma pochodzić z UE, Ukrainy lub uprawnionych państw EOG i EFTA.
To tworzy istotną przestrzeń dla europejskich, a w szczególności polskich, łańcuchów dostaw.
Drugi wielki rynek: odbudowa Ukrainy
Dla polskiego biznesu równie ważna może być nie wojna, lecz gospodarka powojenna.
Najnowsza wspólna ocena rządu Ukrainy, Banku Światowego, Komisji Europejskiej i Organizacji Narodów Zjednoczonych szacuje potrzeby odbudowy i napraw Ukrainy na niemal 588 mld dolarów w ciągu dekady. Największe potrzeby dotyczą transportu, energetyki, mieszkalnictwa, przemysłu i handlu oraz rolnictwa.
Dla Polski nie jest to odległa perspektywa. Według polskiego MSZ w 2024 r. polski eksport do Ukrainy wyniósł około 56 mld zł, a Ukraina stała się szóstym odbiorcą polskiej produkcji. W 2025 r. Polska była drugim największym dostawcą towarów na rynek ukraiński, po Chinach, z importem Ukrainy z Polski o wartości około 7,9 mld dolarów.
Polskie przedsiębiorstwa już są częścią ukraińskiego rynku. W kolejnych latach może pojawić się ogromne zapotrzebowanie na polskie kompetencje w budownictwie, energetyce, transporcie, automatyce, maszynach, materiałach budowlanych, rolnictwie, usługach finansowych, IT, cyberbezpieczeństwie, infrastrukturze komunalnej i przemyśle.
Bank Światowy podkreśla przy tym, że sektor prywatny może odpowiadać nawet za około 40 proc. finansowania powojennej odbudowy Ukrainy.
Co z biznesem, gdyby wojna rzeczywiście stała się aktywna?
Scenariusz bezpośredniego konfliktu na terytorium Polski nie jest prognozą. Jest jednak scenariuszem, który profesjonalny zarząd powinien przećwiczyć.
W razie konfliktu gospodarka najprawdopodobniej podzieliłaby się na przedsiębiorstwa strategiczne, firmy mogące działać po istotnej zmianie modelu oraz branże szczególnie zależne od stabilności, mobilności ludności i konsumpcji uznaniowej.
Do pierwszej grupy należałyby przede wszystkim obronność, energetyka, transport, żywność, farmacja, infrastruktura, cyberbezpieczeństwo, komunikacja, naprawy i usługi techniczne. Druga grupa obejmowałaby dużą część przemysłu, IT, usług profesjonalnych, handlu oraz firm eksportowych, które musiałyby dostosować się do nowego otoczenia. Trzecia obejmowałaby część turystyki, rozrywki, gastronomii, dóbr luksusowych i biznesów silnie zależnych od konsumpcji uznaniowej.
Wojna nie oznacza więc automatycznie końca biznesu. Oznacza brutalną zmianę struktury popytu.
Co powinien zrobić przedsiębiorca? Nie plan „na wojnę”, lecz system odporności
Największym błędem byłoby stworzenie w firmie obszernego dokumentu, którego nikt nigdy nie ćwiczył. Znacznie lepsze jest zbudowanie realnego systemu odporności.
Przedsiębiorstwo powinno przede wszystkim policzyć, ile gotówki potrzebuje, aby funkcjonować przez trzy do sześciu miesięcy silnego zakłócenia, oraz wcześniej zabezpieczyć dostęp do dodatkowego finansowania. Następnie powinno wskazać krytycznych dostawców i przygotować alternatywy, ponieważ nawet najbardziej niezawodny partner może przestać działać. Konieczne jest również stworzenie niezależnych kopii danych, wdrożenie wieloskładnikowego uwierzytelniania, segmentacja sieci i przygotowanie procedury odtworzenia działalności po cyberataku.
Równie ważna jest redundancja energetyczna. Firma powinna wiedzieć, które procesy są absolutnie krytyczne i jak długo mogą działać przy ograniczonym zasilaniu. Powinna także przygotować alternatywne trasy logistyczne, zapasowe magazyny, listę osób mogących zastępować kluczowych pracowników oraz procedury komunikacji z bankami, klientami, personelem i mediami.
Niezwykle istotne jest przy tym ćwiczenie scenariuszy. Nie chodzi o to, aby przewidywać dokładny przebieg wojny. Chodzi o sprawdzenie, czy firma umie działać przez dobę bez systemów IT, przez trzy dni bez kluczowego dostawcy albo przez dwa tygodnie przy poważnych ograniczeniach logistycznych.
Takie podejście jest zgodne z logiką współczesnych standardów odporności organizacyjnej. ISO 22301 definiuje system zarządzania ciągłością działania jako sposób przygotowania organizacji do reagowania na zakłócenia i odtwarzania działalności. NIS2 wskazuje natomiast na obowiązki związane między innymi z analizą ryzyka, reagowaniem na incydenty, ciągłością działania, backupem i disaster recovery oraz bezpieczeństwem łańcucha dostaw.
Cyberbezpieczeństwo staje się obowiązkiem zarządu
To szczególnie ważne dla przedsiębiorstw objętych nowelizacją ustawy o krajowym systemie cyberbezpieczeństwa. Nowe przepisy implementujące NIS2 obowiązują w Polsce od kwietnia 2026 r. i rozszerzają katalog podmiotów objętych wymaganiami dotyczącymi cyberbezpieczeństwa. Według Ministerstwa Cyfryzacji regulacje mogą objąć około 38 tys. podmiotów. Dla przedsiębiorstw spełniających określone kryteria termin rejestracji do wykazu KSC przypada na 3 października 2026 r.
To nie jest już problem wyłącznie działu IT. To temat dla zarządu, CFO, COO, prawnika i osoby odpowiedzialnej za ciągłość działania.
Ubezpieczenie nie zastąpi odporności
W warunkach rosnącego ryzyka geopolitycznego trzeba analizować nie tylko sumę ubezpieczenia, ale przede wszystkim zakres wyłączeń odpowiedzialności. Dotyczy to wojny i działań wojennych, terroryzmu, cyberataków, przerw w dostawach, awarii dostawcy czy business interruption.
Polska Izba Ubezpieczeń zwraca uwagę, że cyberzagrożenia są dziś jednym z najpoważniejszych problemów sektora MŚP, a dostępne na polskim rynku produkty cyberubezpieczeniowe różnią się zakresem i nie zawsze w pełni odpowiadają strukturze współczesnych zagrożeń.
Polisa powinna być zatem elementem zarządzania ryzykiem, a nie substytutem zarządzania ryzykiem.
Największą przewagę mogą zdobyć firmy, które zaczną sprzedawać odporność
To jedna z najważniejszych gospodarczych konkluzji obecnej sytuacji.
Dotychczas przedsiębiorstwo sprzedawało produkt. W nowym środowisku klient coraz częściej będzie kupował produkt wraz z gwarancją dostępności, bezpieczeństwem, serwisem, możliwością zastąpienia dostawcy i ciągłością działania.
Firma, która będzie w stanie dostarczyć odbiorcy komponent w każdych warunkach, może być bardziej wartościowa niż konkurent oferujący dokładnie ten sam komponent taniej.
Zmieniają się zatem kryteria konkurencyjności. Najniższa cena przestaje być jedyną przewagą. Coraz większą wartością stają się dostępność, krajowe źródło dostaw, cyberbezpieczeństwo, redundancja, szybkość serwisu i przewidywalność.
Wojna może stworzyć rynki, ale nie każda firma powinna na nie wchodzić
Wzrost wydatków obronnych i bezpieczeństwa tworzy ogromne okazje, ale nie oznacza, że przedsiębiorca powinien nagle zostać producentem uzbrojenia.
Znacznie częściej rozsądniejszą strategią będzie wejście do istniejącego łańcucha dostaw. Firma produkująca elektronikę może dostarczać komponenty, producent tworzyw elementy dla przemysłu, software house rozwijać systemy bezpieczeństwa, firma logistyczna obsługiwać transport strategiczny, a zakład metalowy wykonywać komponenty dla sektora obronnego i cywilnego.
Rosną również znaczenie produktów podwójnego zastosowania. Przepisy dotyczące dual-use obejmują towary, technologie i oprogramowanie wykorzystywane zarówno cywilnie, jak i wojskowo. Jednocześnie przedsiębiorca wchodzący do takich łańcuchów musi bardzo dokładnie kontrolować eksport, kontrahentów i końcowego użytkownika. Rynek bezpieczeństwa jest więc atrakcyjny, ale wymaga znacznie wyższego poziomu compliance niż zwykły rynek komercyjny.
Polska może stać się jednym z przemysłowych beneficjentów nowej europejskiej polityki bezpieczeństwa
To być może największa długoterminowa szansa. Europa przez dekady optymalizowała produkcję przede wszystkim pod kątem kosztu. Dziś coraz częściej optymalizuje ją również pod kątem odporności i bezpieczeństwa. NATO zwiększa cele wydatkowe do 5 proc. PKB do 2035 r., z czego co najmniej 3,5 proc. ma dotyczyć podstawowych wydatków obronnych, a do 1,5 proc. może obejmować między innymi infrastrukturę krytyczną, cyberbezpieczeństwo, odporność i bazę przemysłową. Unia Europejska buduje z kolei instrumenty finansowe zwiększające europejskie zdolności produkcyjne i wspólne zakupy.
Polska ma przy tym kilka istotnych przewag: duży rynek wewnętrzny, położenie na wschodniej flance, rozwinięty przemysł, rosnące inwestycje zagraniczne i coraz większy sektor obronny.
PAIH poinformowała, że w 2025 r. wsparła 64 projekty inwestycyjne o deklarowanej wartości przekraczającej 4 mld euro, z ponad 6600 planowanymi miejscami pracy. Agencja wskazywała m.in. na inwestycje produkcyjne w baterie, materiały krytyczne i przemysł.
Geopolityka nie musi więc dla Polski oznaczać wyłącznie kosztów. Może być również impulsem do industrializacji, technologizacji i dywersyfikacji gospodarki.
Najważniejsza zmiana mentalna dla przedsiębiorców
Przez ostatnie dekady podstawowym pytaniem zarządzających było: „Jak zwiększyć efektywność?”. Dzisiaj trzeba dodać drugie: „Jak funkcjonować, kiedy efektywność przestaje wystarczać, bo system zostaje zakłócony?”. Najtańszy dostawca nie zawsze będzie najlepszym dostawcą. Jeden magazyn nie zawsze będzie lepszy od dwóch. Jeden serwer nie zawsze będzie bardziej efektywny od systemu redundantnego. Jeden rynek eksportowy nie zawsze będzie lepszy od pięciu. Odporność ma koszt. Ale brak odporności ma cenę.
Czy Polsce grozi wojna i co z tego wynika dla polskiej gospodarki?
Nie ma dziś podstaw, by przedstawiać pełnoskalową wojnę Rosji z Polską jako scenariusz nieuchronny. NATO nie ocenia obecnie bezpośredniego ataku jako zagrożenia natychmiastowego, a Polska inwestuje rekordowe środki w odstraszanie i odporność. Jednocześnie działania hybrydowe, cyberataki, sabotaż, incydenty powietrzne i zakłócenia infrastruktury są już elementem europejskiej rzeczywistości bezpieczeństwa. Dla przedsiębiorcy oznacza to jedną zasadniczą rzecz: nie trzeba przewidywać wojny. Trzeba być przygotowanym na zakłócenie.
Firma, która potrafi działać przez 72 godziny bez systemów IT, przez tydzień bez kluczowego dostawcy, przy czasowym zamknięciu granicy, ograniczeniu transportu, awarii energii czy nagłym odpływie części pracowników, jest bardziej odporna nie tylko na wojnę. Jest również bardziej odporna na ransomware, blackout, powódź, kryzys energetyczny, pandemię, cyberatak, bankructwo dostawcy czy poważny kryzys logistyczny.
I właśnie dlatego przygotowanie wojenne nie powinno być traktowane wyłącznie jako koszt bezpieczeństwa. Powinno być traktowane jako inwestycja w przewagę konkurencyjną.
Polsce nie grozi dziś nieuchronna wojna. Polsce grozi natomiast świat, w którym bezpieczeństwo będzie kosztować więcej, łańcuchy dostaw będą musiały być bardziej odporne, a państwa będą coraz silniej wpływać na strukturę inwestycji i przemysłu.
Dla części firm oznacza to wyższe koszty, większą biurokrację, trudniejsze finansowanie i konieczność utrzymywania rezerw. Dla innych może oznaczać największą zmianę strukturalną rynku od dekad.
Rosną wydatki na obronność, cyberbezpieczeństwo, energię, transport, infrastrukturę krytyczną, technologie dual-use i odporność. Przed Polską otwiera się również ogromny rynek odbudowy Ukrainy, którego wartość szacowana jest obecnie na niemal 588 mld dolarów. Dlatego najlepsze polskie firmy nie powinny czekać na odpowiedź na pytanie, czy będzie wojna.
Powinny już dziś odpowiedzieć sobie na pytanie znacznie ważniejsze: Czy w świecie permanentnego ryzyka potrafimy być dostawcą, któremu inni będą ufać najbardziej? Bo w nowej gospodarce bezpieczeństwa odporność może stać się jednym z najważniejszych źródeł przewagi konkurencyjnej, a bezpieczeństwo jednym z największych nowych rynków.
Najważniejsze źródła i raporty:
Kamil Broszko, Stanisław Koziej; Czy będzie wojna w Polsce? Błyskawiczny rajd Rosjan na przesmyk suwalski to niestety realny scenariusz
Kamil Broszko, Andrzej Pawlikowski; Czy Polsce grozi wojna? Generał przedstawia pięć prawdopodobnych scenariuszy
Kamil Broszko, Bogusław Pacek; Ukraina i Rosja będą musiały pogodzić się z porażką. Zwycięzcami mogą się okazać zewnętrzni gracze
Kamil Broszko, Bogusław Pacek; Wojna w Ukrainie to początek zmagań w świecie, a nie kres. Jest prawdopodobne, że Polska również doświadczy jakiejś formy ataku
NATO, The Hague Summit Declaration oraz materiały dotyczące odstraszania, wschodniej flanki i przemysłu obronnego.
Międzynarodowy Fundusz Walutowy, World Economic Outlook 2026: Global Economy in the Shadow of War, w tym analiza polskich wydatków obronnych i ich wpływu na gospodarkę.
Komisja Europejska, Economic Forecast for Poland, maj 2026; oraz instrument SAFE.
Bank Światowy, Komisja Europejska, ONZ i rząd Ukrainy, Rapid Damage and Needs Assessment 5, luty 2026.
ENISA, Threat Landscape 2025.
CERT Polska, Raport roczny 2025, kwiecień 2026.
OECD, OECD Economic Surveys: Poland 2025.
EY, Barometr Przedsiębiorczości 2025.
Ministerstwo Cyfryzacji / MRiT, nowelizacja KSC wdrażająca NIS2.
MSZ RP i MON — bieżące oceny zagrożeń hybrydowych i bezpieczeństwa wschodniej flanki.
Ministerstwo Spraw Zagranicznych RP, Informator ekonomiczny – Polska na Ukrainie.